갤럭시 Z 플립8
갤럭시 Z 플립8 삼성케어플러스, 가입해야 할까 — 가격 구조와 손익
플립8 삼성케어플러스 가격은 월 보험료와 자기부담금, 두 숫자로 판단합니다. 플립은 작고 미끄러워 낙하 확률이 높은 폼팩터라, 보험 판단에서 “사고 확률”이 다른 기기보다 높게 잡힙니다.
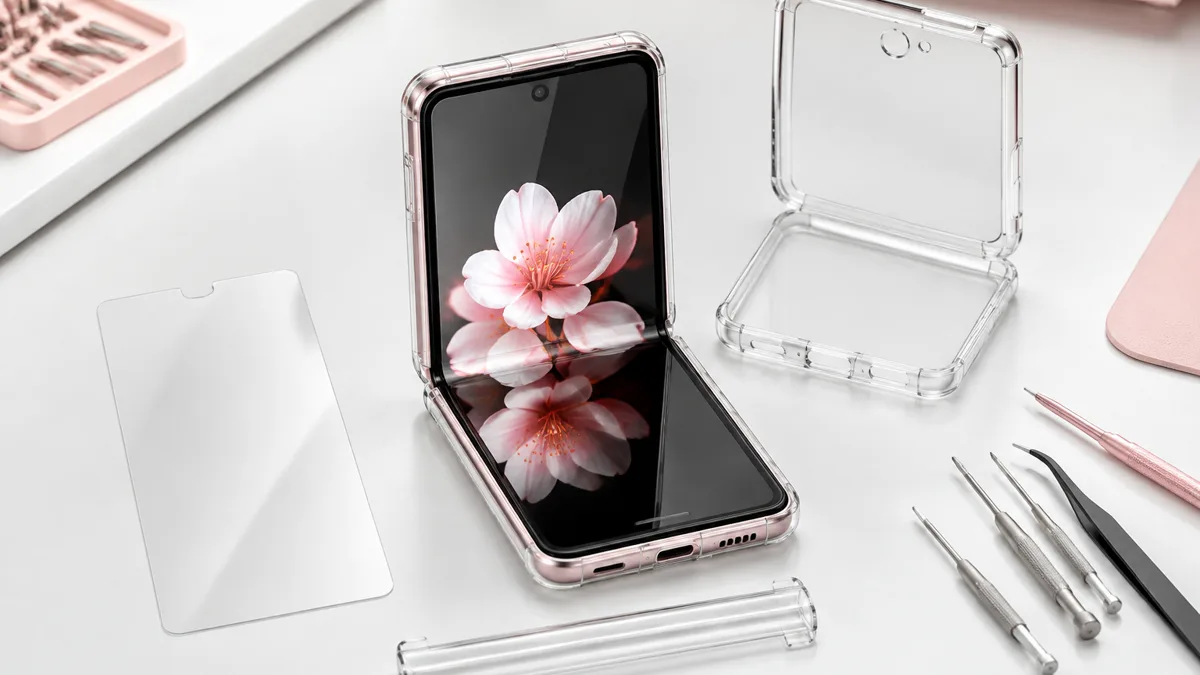
플립은 왜 보험 판단이 다를까?
판단 공식
(월 보험료 × 가입 개월) + 자기부담금 < 예상 수리비 × 사고 확률이면 가입이 이득입니다. 플립은 우변의 사고 확률이 높은 폼팩터입니다.
- 작고 가벼워 손에서 미끄러지기 쉽습니다.
- 한 손으로 여닫는 동작이 많아 낙하 상황이 자주 발생합니다.
- 접힌 상태에서 떨어지면 커버화면과 모서리가 먼저 타격을 받습니다.
- 수리비 구조는 플립8 수리비 총정리에서 확인하세요.
사고 확률이 높다는 건 알아도, 우변의 예상 수리비를 모른 채 계산하는 경우가 많습니다. 커버화면과 내부 화면, 힌지 중 어디가 다치느냐에 따라 금액이 크게 달라지는데, 부위별 수리비를 넣어 공식을 직접 채워 보셨나요?
플립8 삼성케어플러스 가격, 가입 전에 무엇을 비교할까?
| 항목 | 확인 내용 | 왜 중요한가 |
|---|---|---|
| 월 보험료 | 기기 등급별 차등 | 총 부담액의 기준 |
| 자기부담금 | 수리 1회당 부담액 | 실제 사고 시 내는 돈 |
| 보장 횟수 | 연간 수리 가능 횟수 | 반복 파손 대비 |
| 보장 범위 | 파손·침수·분실 포함 여부 | 분실 포함 시 보험료 상승 |
| 가입 기한 | 개통 후 며칠 이내 | 기한 경과 시 가입 불가 |
| 해지 조건 | 중도 해지 가능 여부 | 기기 교체 시 정리 |
주의 가입 기한이 있습니다. 고민 중이라면 개통 직후 기한부터 확인하세요.
TIP 예를 들어 자전거로 출퇴근하며 폰을 주머니에 넣고 다니는 사람이라면, 표에서 볼 기준은 “보장 횟수”와 “자기부담금”입니다. 한 번의 큰 사고보다 작은 파손이 반복되기 쉬운 생활이라, 월 보험료가 조금 높더라도 보장 횟수가 넉넉한 쪽이 플립8 삼성케어플러스 가격 대비 실속이 있습니다.
기한을 확인했다면 남은 건 총액입니다. 보험료를 기기값과 따로 보면 부담이 작아 보이지만, 할부금과 요금제를 더한 월 납부액에 넣어 보면 판단이 달라지기도 합니다. 보험료를 빼고 월 납부액을 계산하면 숫자가 틀어집니다.
삼성케어플러스 vs 통신사 보험
제조사 보험의 강점
- 공식 서비스센터 정품 부품 수리
- 통신사를 바꿔도 유지 가능
- 자급제 구매자도 가입 가능
통신사 보험의 강점
- 분실·도난 보장 상품 존재
- 요금과 함께 청구돼 관리 간편
- 결합 할인과 묶이는 경우
핵심 차이는 분실·도난 보장입니다. 플립은 작아서 분실 위험도 상대적으로 큽니다. 분실이 걱정된다면 통신사 상품을, 파손만 대비한다면 제조사 보험을 고르세요. 중복 가입은 대부분 실익이 없습니다.
어느 쪽을 고르든 보험은 구매 경로와 함께 정해지는 경우가 많습니다. 통신사로 개통한다면 보험과 부가서비스 조건이 견적에 함께 묶이기 쉬운데, 할인액만 보고 그 조건까지 확인하셨나요?
플립8 삼성케어플러스 가격, 결국 가입해야 할까?
- 기기를 2년 이상 쓸 계획인가?예 → 가입 쪽 무게가 커집니다.
- 떨어뜨린 이력이 있거나 활동량이 많은가?예 → 가입을 권합니다.
- 이미 통신사 보험에 가입돼 있는가?예 → 하나만 선택하세요. 중복은 실익이 적습니다.
보험 대신 물리적 보호를 택한다면 힌지보호 케이스를, 총 예산 계산은 플립8 실구매가를 참고하세요.
가입 여부를 정했다면 해지 시점도 미리 생각해 둘 차례입니다. 기기를 바꿀 때 보험을 그대로 두면 쓰지 않는 보험료가 계속 나가기 쉽습니다. 쓰던 폰을 반납하는 날, 해지 조건까지 함께 정리해 두는 편이 낫습니다.
2년 시나리오로 계산하면 어느 쪽이 이득일까?
| 시나리오 | 총 지출 | 판단 |
|---|---|---|
| 미가입 · 무사고 | 0원 | 보험료만큼 이득 |
| 미가입 · 커버화면 파손 1회 | 수리비 전액 | 흔하게 발생하는 구간 |
| 미가입 · 내부 화면 파손 1회 | 수리비 전액(가장 큼) | 가장 큰 손실 |
| 가입 · 무사고 | 보험료 × 24개월 | 리스크 제거의 대가 |
| 가입 · 파손 1회 | 보험료 × 24 + 자기부담금 | 대부분 미가입 파손보다 유리 |
플립은 두 번째 행(커버화면 파손)이 실제로 자주 발생합니다. 확률이 높다는 점이 보험 판단을 가입 쪽으로 기울게 합니다. → 수리비 구조
이 표에서 빠진 변수는 분실입니다. 분실까지 대비하려면 통신사 보험을 따로 더할지 정해야 하고, 두 상품을 겹쳐 들면 월 보험료가 그만큼 늘어난다는 점까지 넣어야 플립8 삼성케어플러스 가격 비교가 완성됩니다.
보험을 쓰게 되는 실제 상황
- 한 손으로 여닫다 놓침 — 플립에서 가장 흔한 사고입니다.
- 주머니에서 꺼내다 떨어뜨림 — 작아서 미끄러지기 쉽습니다.
- 테이블에서 밀려 떨어짐 — 커버화면이 먼저 닿습니다.
- 음료 쏟음 — 침수는 수리 범위가 넓어집니다.
- 분실 — 작아서 분실 확률도 상대적으로 높습니다. 이 경우 통신사 보험이 필요합니다.
위 상황 중 둘 이상 해당한다면 가입 쪽이 합리적입니다. 스트랩을 함께 쓰면 확률 자체가 내려갑니다. → 케이스 가이드
보험만큼 사고 확률을 낮추는 건 액세서리입니다. 스트랩과 모서리 보강 케이스에 드는 비용은 한 번의 자기부담금보다 작은 경우가 많으니, 보험료와 액세서리 비용을 묶어 2년 보호 예산으로 보는 편이 현실적입니다.
플립8 삼성케어플러스 가격 확인부터 가입까지, 어떤 순서일까?
① 구매 경로 확인
자급제와 통신사 구매 모두 가입할 수 있지만, 가입 창구와 절차가 다를 수 있습니다.
② 상품 비교
보장 범위가 다른 상품의 월 보험료를 나란히 놓고, 분실 보장이 필요한지 함께 판단합니다.
③ 자기부담금 확인
내부 화면과 커버화면 수리 시 각각 부담하는 금액을 확인합니다.
④ 총액 계산
월 보험료에 사용할 개월 수를 곱하고, 예상 수리 1회의 자기부담금을 더합니다.
⑤ 가입 기한 확인
개통 후 기한을 넘기면 가입할 수 없으니 결정을 미루지 마세요.
보험료와 자기부담금은 시점과 정책에 따라 바뀔 수 있으므로 삼성닷컴과 서비스센터 공식 안내에서 최종 확인하세요.
가입을 미루는 경우 이 단계에서 많이들 놓치는 게 가입 가능 기한입니다. 개통 후 시간이 지나면 절차가 까다로워지거나 선택지가 줄어들 수 있으니, 기기를 받은 주에 결론을 내 두는 편이 안전합니다.
자주 묻는 질문
플립8 삼성케어플러스는 언제까지 가입할 수 있나요?
개통 후 일정 기간 내에만 가입할 수 있습니다. 정책에 따라 달라지므로 구매 직후 확인하세요.
플립8 삼성케어플러스 가격은 폴드보다 저렴한가요?
기기 등급에 따라 차등되므로 플립이 폴드 계열보다 낮게 책정되는 것이 일반적입니다.
분실도 보장되나요?
상품에 따라 다릅니다. 분실 보장이 필요하다면 해당 보장을 포함하는 상품을 확인하세요.
플립8 삼성케어플러스 가격은 어디서 확인하나요?
삼성닷컴의 상품 안내 페이지나 서비스센터에서 확인할 수 있습니다. 정책에 따라 월 보험료와 자기부담금이 조정될 수 있으므로 가입 시점의 공식 안내를 기준으로 판단하세요.
참고한 공식 자료
- 삼성전자 뉴스룸 — 갤럭시 Z 시리즈 공식 발표·출시 정보
- 삼성닷컴 — 공식 출고가·사양·프로모션
- 삼성전자서비스 — 부품 가격·수리 접수·서비스센터 안내
- 스마트초이스 (한국정보통신진흥협회) — 통신사별 지원금·요금제 비교
지금 내 조건에서 얼마인지 확인하려면 폰사이소에서 플립8 실구매가 조회하기 ↗
다른 기기는 어떨까? — 같은 주제 자매글
갤럭시 Z8 시리즈 3기종의 같은 항목을 나란히 비교해 보세요.